
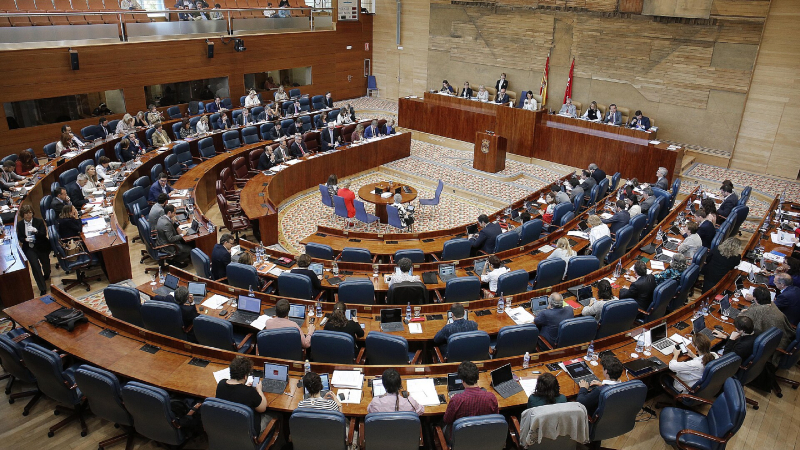
La Asamblea de Madrid proyecta una inversión de hasta 23,6 millones de euros para ampliar sus instalaciones y construir una nueva sede de la Cámara de Cuentas en Vallecas. La actuación se desarrollaría sobre una parcela de más de 3.000 metros cuadrados que hace 26 años fue cedida para promover vivienda pública, aunque nunca llegó a edificarse. El proyecto ha abierto un debate sobre la utilización del patrimonio público, las necesidades de espacio de las instituciones y las prioridades de gasto de la Comunidad de Madrid.
La iniciativa está impulsada por la Presidencia de la Asamblea, encabezada por Enrique Ossorio, y contempla levantar nuevas dependencias administrativas junto a la actual sede del Parlamento regional.
La parcela se encuentra en el número 140 de la avenida de Pablo Neruda, en el entorno de Palomeras, dentro del distrito de Puente de Vallecas.
El proyecto cuenta con un procedimiento de contratación para seleccionar la propuesta arquitectónica y los servicios de redacción y dirección de obra. Sin embargo, los 23,6 millones representan un techo económico previsto, no una cantidad que ya se haya gastado o adjudicado.
Cuánto costará la ampliación de la Asamblea de Madrid
La cifra máxima de 23,6 millones procede de las previsiones económicas utilizadas para calcular el coste de las futuras construcciones.
La documentación establece un presupuesto de ejecución material máximo de 16,4 millones de euros. Sobre esa cantidad se aplican los gastos generales, el beneficio industrial y el IVA correspondientes.
La diferencia entre ambas cifras no es un sobrecoste detectado durante las obras, sino el resultado de incorporar conceptos habituales en los presupuestos de construcción pública.
| Concepto | Importe o porcentaje |
| Presupuesto máximo de ejecución material | 16,4 millones € |
| Gastos generales | 13 % |
| Beneficio industrial | 6 % |
| IVA | 21 % |
| Coste máximo resultante, aproximado | 23,6 millones € |
| Licitación de servicios de arquitectura y dirección | 1.677.842,61 € (IVA incluido) |
El coste definitivo dependerá del proyecto seleccionado, de los contratos de construcción y de las posibles modificaciones que puedan producirse durante su ejecución.
También debe distinguirse el presupuesto global previsto del contrato destinado a redactar el proyecto y dirigir las obras.
Este último figura en el expediente CPAS/2026/01, convocado por la Mesa de la Asamblea de Madrid, con un presupuesto base de licitación de 1.386.646,79 euros sin IVA.
El importe asciende a 1.677.842,61 euros con impuestos incluidos.
El procedimiento se publicó en mayo de 2026, cerró su plazo de presentación de propuestas el 13 de julio y figura en fase de evaluación.
Por tanto, la documentación acredita que existe una tramitación administrativa en marcha, pero no permite afirmar que la construcción ya esté adjudicada.
Una parcela destinada a vivienda pública que permaneció vacía durante 25 años
La historia del terreno constituye uno de los aspectos más relevantes del proyecto.
En el año 2000, durante la presidencia de Alberto Ruiz-Gallardón en la Comunidad de Madrid, se cedió la parcela al entonces Instituto de la Vivienda de Madrid, conocido como Ivima.
El propósito era destinarla a la promoción de vivienda protegida.
Sin embargo, la construcción nunca llegó a realizarse.
El motivo fundamental fue una contradicción entre la finalidad prevista para la parcela y su clasificación urbanística.
El suelo tenía uso terciario y, a partir de 2007, pasó a tener consideración dotacional para administración pública.
Ninguna de esas calificaciones permitía desarrollar directamente la promoción residencial inicialmente planteada.
La situación permaneció sin resolverse durante un cuarto de siglo.
En 2025, la Comunidad de Madrid recuperó la parcela al considerar incumplida la finalidad para la que se había cedido.
La decisión administrativa se justificó precisamente por la ausencia de viviendas construidas desde el año 2000.
Posteriormente, el terreno se destinó al proyecto de ampliación de la Asamblea y a la nueva sede de la Cámara de Cuentas.
Por qué no se construyeron las viviendas previstas
El obstáculo no fue únicamente la falta de ejecución material de las obras.
Para levantar viviendas en una parcela, su uso urbanístico debe permitirlo. Si la calificación del suelo es incompatible, resulta necesario tramitar las modificaciones correspondientes antes de autorizar una promoción residencial.
En este caso, el terreno permaneció durante años con una clasificación que no permitía materializar la finalidad de vivienda pública.
La consecuencia es especialmente llamativa: la parcela no pudo utilizarse para las viviendas inicialmente previstas, pero sí resulta compatible con el nuevo destino administrativo planteado.
Esto no significa que el solar pueda transformarse inmediatamente en viviendas mediante una simple decisión política.
Una alternativa residencial exigiría examinar las condiciones urbanísticas y, en su caso, tramitar los cambios necesarios.
La cuestión pendiente es por qué aquella incompatibilidad no se solucionó durante los años en que el terreno permaneció vinculado a la promoción de vivienda protegida.
Para qué se quieren construir nuevas instalaciones parlamentarias
El proyecto contempla dos necesidades institucionales diferentes.
La primera es ampliar las dependencias de la Asamblea de Madrid, que actualmente desarrolla su actividad en el complejo parlamentario de Vallecas.
La segunda es proporcionar una nueva sede a la Cámara de Cuentas de la Comunidad de Madrid, el organismo encargado de fiscalizar la actividad económico-financiera del sector público autonómico y local dentro de su ámbito de competencias.
La documentación del concurso contempla la construcción de un edificio destinado a ambos fines, además de los servicios técnicos necesarios para diseñarlo y supervisar posteriormente su ejecución.
La actuación incluye espacios administrativos y otras instalaciones vinculadas al funcionamiento de las instituciones.
La justificación funcional resulta determinante para valorar la inversión.
Una ampliación puede responder a necesidades reales de espacio, accesibilidad, seguridad o reorganización administrativa. Pero esas necesidades deben contrastarse con la capacidad de los edificios existentes y con otras alternativas disponibles.
En este caso, la información publicada no permite establecer una comparación completa entre el coste de construir nuevas dependencias y el de rehabilitar, adaptar o utilizar inmuebles públicos ya existentes.
Esa comparación sería relevante para determinar qué opción ofrece un mejor aprovechamiento del dinero público.
De dónde saldrán los 23,6 millones de euros
La Asamblea de Madrid sostiene que dispone de remanentes de tesorería suficientes para afrontar la inversión.
Estos remanentes son recursos acumulados procedentes de ejercicios presupuestarios anteriores, una vez consideradas las obligaciones y condiciones contables correspondientes.
Su utilización permitiría financiar la actuación sin necesidad de identificar inicialmente una aportación adicional equivalente en el presupuesto ordinario.
Sin embargo, disponer de dinero acumulado no significa que la inversión carezca de coste para los contribuyentes.
Los remanentes siguen siendo recursos públicos, aunque no procedan de una nueva subida de impuestos o de una partida extraordinaria aprobada específicamente para las obras.
La existencia de financiación responde a una pregunta: si la institución puede pagar la actuación.
La oportunidad del gasto exige una evaluación distinta: si construir nuevas instalaciones constituye la mejor utilización posible de esos recursos.
Respecto a la participación de la Cámara de Cuentas, la Asamblea ha indicado que todavía no se ha decidido si el organismo realizará alguna aportación económica.
Por ahora, tampoco consta una distribución definitiva del gasto entre las dos instituciones.
La oposición cuestiona la prioridad de construir nuevas oficinas
El proyecto ha provocado críticas de los grupos de la oposición en la Asamblea de Madrid.
Más Madrid considera innecesaria la ampliación parlamentaria y defiende que el terreno podría destinarse a equipamientos y servicios de utilidad directa para los vecinos de Palomeras.
Su portavoz, Manuela Bergerot, ha cuestionado la justificación de la inversión y sostiene que existen otras necesidades públicas más urgentes.
El PSOE también ha expresado su rechazo al proyecto.
Su portavoz adjunto en la Asamblea, Fernando Fernández Lara, ha relacionado el gasto previsto con las dificultades de acceso a la vivienda y ha defendido que deberían examinarse otras prioridades presupuestarias.
Las críticas se centran especialmente en la utilización de una parcela que había sido vinculada anteriormente a la promoción de vivienda protegida.
Por su parte, la Asamblea mantiene que dispone de fondos para financiar la actuación y que los costes estimados se encuentran dentro de los estándares aplicables a una construcción de estas características.
La diferencia entre ambas posiciones no se limita al importe económico.
El debate también afecta al destino que deben recibir los inmuebles públicos y al criterio utilizado para decidir nuevas inversiones institucionales.
Qué podría construirse en la parcela de Vallecas
La cuestión urbanística resulta esencial porque el terreno no puede utilizarse libremente para cualquier finalidad.
Según los antecedentes administrativos, la parcela cuenta con calificación dotacional para administración pública, compatible con el nuevo proyecto institucional.
Esto no equivale necesariamente a que cualquier otro uso público esté autorizado sin modificaciones.
Para desarrollar una promoción residencial o determinados equipamientos vecinales podría resultar necesario cambiar su clasificación y comprobar las condiciones técnicas de edificabilidad.
Las alternativas deben valorarse sobre la base de esos requisitos y no únicamente de las preferencias políticas.
| Posible destino | Situación y condicionantes |
| Ampliación de la Asamblea | Destino contemplado en el proyecto actual |
| Nueva sede de la Cámara de Cuentas | Uso incluido en la actuación prevista |
| Vivienda pública | Finalidad original no ejecutada; requeriría compatibilidad urbanística |
| Equipamientos vecinales | Posibilidad que dependería del uso permitido y de los trámites necesarios |
| Mantener la parcela sin construir | Evitaría la inversión inmediata, pero no resolvería su aprovechamiento |
No se ha acreditado que exista actualmente un proyecto alternativo de vivienda pública aprobado, presupuestado y listo para ejecutarse en ese mismo terreno.
Por ello, sería incorrecto afirmar que la ampliación parlamentaria ha cancelado una promoción residencial que estuviera ya preparada para comenzar.
Lo que sí puede constatarse es que el uso previsto originalmente nunca se materializó y que la Administración ha decidido orientar ahora la parcela hacia otra finalidad.
El coste de oportunidad de destinar suelo público a nuevas dependencias
La discusión sobre los 23,6 millones plantea un problema que va más allá de este expediente concreto.
Cuando una administración decide utilizar dinero o patrimonio público para una actuación, renuncia al mismo tiempo a destinar esos recursos a otros proyectos posibles.
En economía, esta situación se conoce como coste de oportunidad.
No significa que cualquier inversión administrativa resulte innecesaria. Las instituciones necesitan edificios funcionales, accesibles y seguros para desarrollar sus competencias.
Pero sí implica que una decisión de esta magnitud debería apoyarse en una justificación suficiente de sus beneficios y alternativas.
En el caso de la Asamblea de Madrid, existen cuatro cuestiones especialmente relevantes:
- Necesidad de espacio: qué carencias concretas presentan las instalaciones actuales y qué superficie adicional se necesita.
- Alternativas inmobiliarias: si se ha estudiado utilizar edificios públicos existentes antes de optar por una nueva construcción.
- Coste total: cuánto supondrán las obras y qué gastos de mantenimiento generarán las nuevas dependencias.
- Destino de la parcela: por qué se considera preferible el uso institucional frente a otras posibilidades compatibles o urbanísticamente viables.
Responder a estas preguntas permitiría valorar la actuación con criterios económicos y funcionales.
También ayudaría a distinguir entre una inversión necesaria para mejorar el funcionamiento de las instituciones y una ampliación cuya conveniencia todavía debe justificarse de forma más detallada.
Qué pasos quedan antes de que comiencen las obras
El expediente de contratación publicado en mayo de 2026 corresponde a la selección del proyecto arquitectónico y a la contratación de servicios técnicos.
El plazo para presentar propuestas terminó el 13 de julio.
La duración prevista para los servicios contratados es de 52 meses, aunque esa cifra no equivale por sí sola al plazo de ejecución de la construcción.
Antes de que comiencen las obras deben completarse las fases administrativas correspondientes, entre ellas la selección y desarrollo del proyecto y la contratación de los trabajos de construcción.
El calendario definitivo dependerá de esas actuaciones.
Tampoco puede darse por confirmado que se gastará íntegramente el importe máximo calculado.
La adjudicación de los distintos contratos y las condiciones finales de ejecución determinarán el desembolso efectivo.
La evolución del proyecto permitirá comprobar si el presupuesto previsto se mantiene, se reduce o necesita modificaciones.
Una inversión de 23,6 millones que exige explicar las prioridades del gasto público
La ampliación de la Asamblea de Madrid reúne tres circunstancias que justifican su interés público: una inversión potencialmente millonaria, una parcela que permaneció vacía durante 25 años y un cambio de destino respecto a la vivienda protegida prevista originalmente.
La existencia de un expediente de contratación y de remanentes suficientes acredita que la iniciativa tiene recorrido administrativo y capacidad potencial de financiación.
Sin embargo, esos elementos no resuelven por sí mismos la cuestión de su conveniencia.
El proyecto deberá demostrar que las nuevas instalaciones responden a necesidades concretas y que la solución elegida resulta proporcionada frente a otras opciones.
También será relevante conocer por qué el terreno no pudo cumplir durante tantos años la finalidad residencial para la que fue cedido.
La historia de esta parcela de Vallecas muestra que la gestión del patrimonio público no depende únicamente de disponer de suelo o dinero, sino de decidir a tiempo qué necesidades deben atenderse y justificar cada decisión. El verdadero examen de los 23,6 millones no será solo cuánto termine costando el edificio, sino qué utilidad pública ofrecerá a cambio.